

10月末,工程机械主要上市公司2026年三季报基本披露完毕,在统计的徐工机械、三一重工、中联重科、柳工、山推股份等17家工程机械企业中,超过七成企业实现营收同比增长,但净利润正增长者仅五成,普遍“增收不增利”。
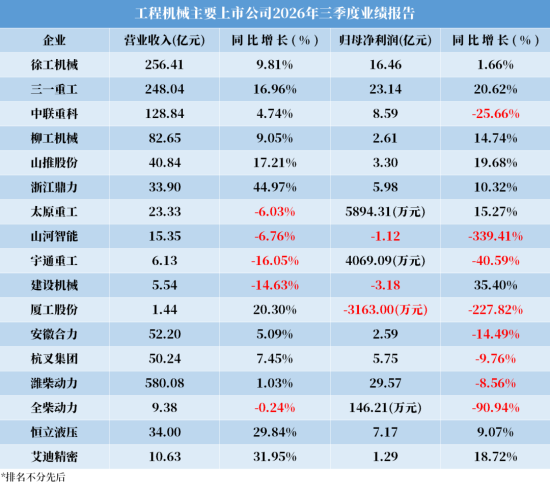
行业营收端普遍回暖,徐工机械256.41亿元、三一重工248.04亿元、中联重科128.84亿元稳居营收规模前三;在营收增速方面,三一重工营收同比增长16.96%,徐工机械增长9.81%,中联重科增长4.74%;部分细分领域企业表现抢眼,浙江鼎力同比增长44.97%、艾迪精密增长31.95%、恒立液压增长29.84%。
净利润方面分化显著,三一重工第三季度实现归母净利润23.14亿元,同比增长20.62%,在头部企业中表现最为亮眼;山推股份19.68%、艾迪精密18.72%的利润增速同样可观。相比之下,部分企业遭遇盈利阵痛,中联重科单季净利润同比下降25.66%;山河智能单季亏损1.12亿元,同比下降339.41%;厦工股份亏损3163万元,同比下降227.82%。
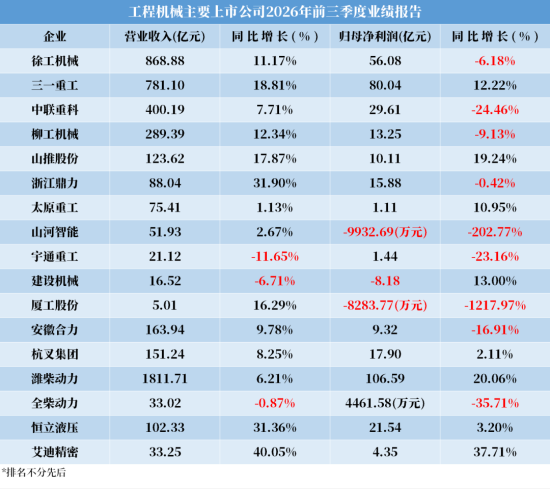
拉长至前三季度累计数据,头部整机企业继续发挥“压舱石”作用,徐工机械前三季度营收868.88亿元,同比增长11.17%,位居整机阵营首位;三一重工营收781.10亿元,同比增长18.81%,增速在四大龙头中最高;中联重科、柳工分别实现营收400.19亿元、289.39亿元,同比增长7.71%、12.34%;恒立液压营收同比增长31.36%,艾迪精密大增40.05%,浙江鼎力增长31.90%,增速显著高于整机板块,显示上游核心部件与高机赛道的需求韧性仍在。
在盈利能力方面,最赚钱的企业仍是潍柴动力,前三季度归母净利润106.59亿元,同比增长20.06%,凭借发动机、变速箱、液压等多业务协同,利润规模与增速均居前列。
整机阵营中,三一重工以80.04亿元净利润领跑,同比增长12.22%,是四大龙头中唯一实现利润正增长的企业,矿机、电动设备等高毛利产品占比提升,在一定程度上对冲了国内价格竞争与汇率压力;徐工机械净利润56.08亿元,同比下滑6.18%,若剔除汇兑损失影响,经营性净利润约71亿元,同比增速达25%;中联重科归母净利润29.61亿元,同比下降24.46%,若剔除汇兑损失影响,净利润应为37.81亿元,同比微增1.87%。
细分赛道中,部分企业展现了较强的盈利弹性,山推股份前三季度营收和净利润分别增长17.87%和19.24%,海外收入占比已达61%;艾迪精密前三季度净利润同比增长37.71%,增速在主要企业中居前,破碎锤出口占比提升与海外主机厂液压件项目逐步放量构成双重驱动;零部件企业恒立液压营收高增31.36%,但净利润仅增长3.20%,收入与利润的增速差同样反映出成本与价格端的挤压。
利润分化的背后,汇率是绕不开的共性变量。2026年1-9月工程机械出口额达535.14亿美元,同比增长22%,但海外收入多以美元等外币计价,人民币升值阶段折算回报表时形成汇兑损失,直接推高财务费用,三一重工、徐工机械、中联重科、柳工四家头部企业财务费用合计较上年同期暴增近70亿元。
与此同时,钢材等原材料价格虽未出现剧烈上行,但国内存量竞争下的价格压力、海外属地化运营的前置投入以及电动化、智能化研发费用的持续增加,共同压缩了整机企业的利润空间。
部分企业的处境则更为严峻,山河智能前三季度由盈转亏,归母净利润亏损9932.69万元,同比下滑202.77%;厦工股份亏损8283.77万元,同比降幅超过1200%;建设机械亏损8.18亿元,绝对亏损额仍居行业前列。
2026年前三季度的工程机械行业,出口高景气与国内设备更新政策共同托住了营收底盘,但汇兑、成本与转型投入的多重挤压,使利润修复的节奏远比营收复苏更为迟缓。对于头部企业而言,海外本土化制造的推进速度与高毛利产品结构的升级深度,将决定谁能在“增收”之后真正把利润留住。