

海关总署最新数据显示,2026年1-7月,我国累计出口挖掘机(含履带式和轮胎式)总量达219385台,出口总额为72.7亿美元,同比增幅达29.82%和24.59%。
在国内需求平稳修复的背景下,海外市场继续充当行业增长的核心引擎,出口占比持续攀升至历史高位。1-7月,我国工程机械出口额达405.71亿美元,同比增长21.2%。
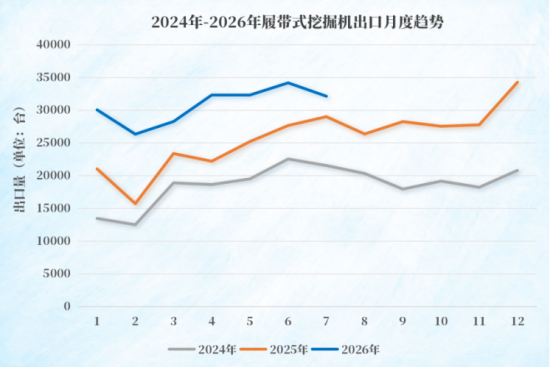
作为挖掘机出口增长的绝对主力,履带式挖掘机量额占比均超97%,7月出口量达32123台,总金额9.9亿美元,同比增幅分别为10.78%和8.29%,增速较前几月明显收窄,主要受去年同期高基数影响。1-7月,我国累计出口履带式挖掘机214770台,同比增长30.86%,总金额约71亿美元,同比增长25.96%,覆盖213个国家/地区。
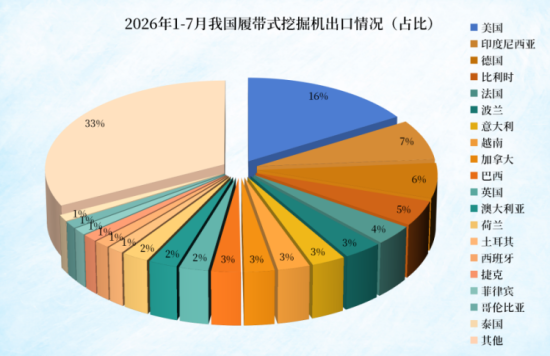
从出口目的地来看,美国以34984台位居第一,印度尼西亚15965台、德国13692台、比利时9750台、法国7523台分列前五,波兰、意大利、越南、加拿大、巴西、英国、澳大利亚出口量均超5000台。累计出口量前十的国家/地区全部实现同比正增长,德国、法国、波兰、巴西增幅超50%,其中法国出口量翻倍,排名由去年同期的第14位升至第5位。
7月单月,出口量前十的国家/地区中仅比利时、意大利、加拿大同比下降,法国、波兰同比增幅超90%;环比方面,美国增长超40%,而德国、印度尼西亚国、波兰、意大利、越南出现回落。
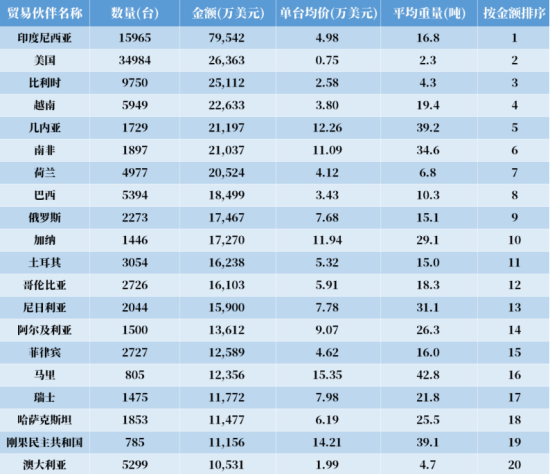
△2026年1-7月履带式挖掘机出口金额榜单
在出口金额方面,1-7月出口额排名前二十的国家/地区合计达40亿美元,占总体的56.8%。印度尼西亚以7.95亿美元居首,美国、比利时、越南、几内亚、南非、荷兰超2亿美元,构成第二梯队;巴西、俄罗斯、加纳、土耳其、哥伦比亚、尼日利亚超1.5亿美元,为第三梯队。
对比去年同期,在累计出口额前十的国家/地区中,仅对比利时、几内亚、俄罗斯出口额同比下降,其余均呈高增长态势,且增幅多数超50%。其中,对越南出口额同比增长76%,排名跃升至第4位;对南非增长109%,排名由第16位上升至第6位。
与整体高增长形成鲜明对比的是俄罗斯市场的深度回调,1-7月对俄出口额同比下降54%,排名从去年第2位跌至第9位。下滑主要源于三方面因素:一是 2025年底俄罗斯报废税翻倍政策引发前置抢购,形成高基数;二是俄罗斯央行维持高利率,企业融资成本高企抑制设备采购;三是本土替代政策逐步落地,国企进口采购受限。
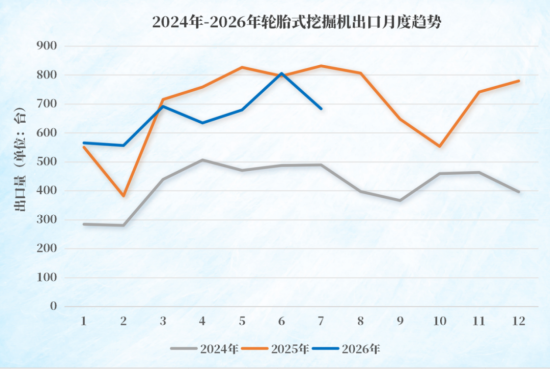
轮胎式挖掘机出口市场则呈现降温趋势,受2025年同期高基数影响,2026年出口量呈现同比下降态势,7月出口683台,同比下降17.81%,出口额达0.31亿美元,同比下降5.69%。1-7月,我国累计出口轮胎式挖掘机4615台,同比下降5.26%,总金额2.05亿美元,同比下降9.43%,覆盖138个国家/地区。
从出口区域看,轮胎式挖掘机的市场集中度较高,且以中亚和东南亚为主要目的地。上半年累计出口量过50台的国家和地区共15个,其中7个超过100台。
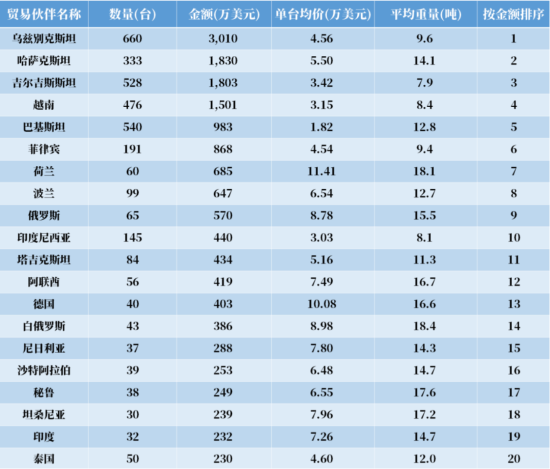
△2026年1-7月轮胎式挖掘机出口金额榜单
出口量方面,乌兹别克斯坦以660台居首,吉尔吉斯斯坦528台、哈萨克斯坦333台,均进入前五;越南476台、菲律宾191台。金额方面,累计出口额前二十的国家/地区合计1.55亿美元,占75.7%;乌兹别克斯坦以3010万美元居首,哈萨克斯坦1830万美元、吉尔吉斯斯坦1803万美元、越南1501万美元、巴基斯坦983万美元分列前五。中亚国家基础设施和城镇化项目是轮胎式挖掘机的核心支撑,但去年同期基数较高,导致整体增速回落。
2026年挖掘机出口延续了高景气态势,履带式挖掘机受益于北美、欧洲和东南亚等市场基建需求,仍保持较快增长;轮胎式挖掘机则进入高基数后的调整期。下半年,出口仍是行业增长的核心驱动力,预计全年挖掘机出口仍有望保持增长,增速可能前高后低,但中国工程机械全球份额提升的中长期趋势不变。