

7月29日,株式会社小松制作所(以下简称“小松”)发布了2026财年第一季度(2026年4月1日至6月30日)合并财务业绩。受日元贬值、销售价格改善以及销量提升等因素影响,期内净销售额、营业利润等核心指标均实现同比正增长。
2026财年第一季度,小松合并净销售额为10431亿日元(约合65.8亿美元),较去年同期增长14.7%;营业利润1516亿日元(约合9.6亿美元),同比增长8.0%;归属于公司的净利润为962亿日元(约合6.1亿美元),同比增长5.4%。
分业务来看:
建筑、采矿和公用事业设备业务:销售额9669亿日元,同比增长14.4%;分部利润1301亿日元,同比增长6.4%。
零售金融业务:销售额327亿日元,同比增长7.4%;分部利润96亿日元,同比增长2.8%。
工业机械及其他业务:销售额529亿日元,同比增长21.7%;分部利润90亿日元,同比增长25.1%。
尽管营收和利润均实现增长,但利润率的收窄值得关注,小松本季度营业利润率从2025年同期的15.4%下降0.9个百分点至14.5%。建筑、采矿和公用事业设备业务的利润率为13.5%,同样低于上年同期的14.5%。利润端承压的主要原因包括美国关税影响、与中东局势相关的高昂运输成本以及原材料价格上涨。
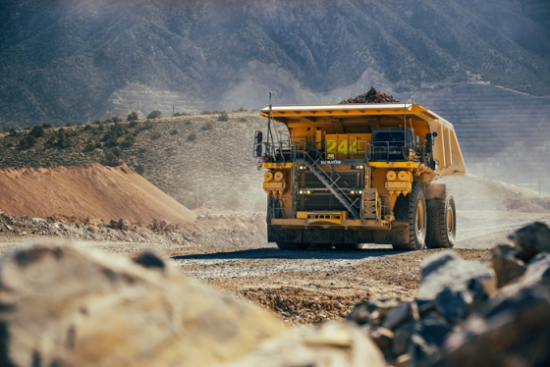
分区域来看:
建筑、采矿和公用事业设备业务在欧洲、非洲、北美和拉美市场的销售额高速增长,亚洲、中东和日本的销售额有所下降。
-
北美(+29.5%):销售额大幅增长,基础设施、数据中心建设和租赁需求的稳步增长推动建筑设备销量提升,同时采矿设备销量增加,日元贬值亦起到助推作用;
-
拉美(+37.2%):增速领跑,智利等国对铜的持续需求,叠加日元贬值效应拉动采矿设备销量上升;
-
非洲(+31.6%):延续高增长态势,资源型需求旺盛;
-
欧洲(+11.6%):保持稳健增长,但增速不及美洲和非洲;
-
中东(-54.6%):降幅最大,主要受地缘政治局势及项目延迟影响;
-
亚洲(-29.6%):采矿市场中,铜和金市场表现坚挺,但印尼煤炭市场生产受限,导致采矿设备需求持续疲软;
-
日本本土(-12.0%):受劳动力成本上升、材料价格上涨及劳动力短缺等多重因素影响,行业需求疲软。
值得注意的是,中国地区销售额同比增长20.7%,在亚洲整体疲弱的背景下逆势增长,表现亮眼。

丨2026财年业绩预测
小松上调了2026年4月28日公布的截至2027年3月全年(2026年4月1日至2027年3月31日)合并业绩的销售和利润预测,反映出受中东局势影响的部分地区需求下降的情况预计比最初预期更为有限、美国关税政策变化影响减弱以及最新的市场展望。
关于全年平均汇率,小松公司目前预测为1美元=152.1日元、1欧元=176.6日元、1澳元= 107.6日元,反映出一季度日元贬值超出预期(此前全年平均汇率预测为1美元=150.0日元、1欧元=174.0日元、1澳元=106.0日元)。
净销售额预计43020亿日元,较2026年4月预测值上调1840亿日元,增幅4.5%;营业利润预计5550亿日元,较2026年4月预测值上调470亿日元,增幅9.3%;净利润预计3490亿日元,较2026年4月预测值上调310亿日元,增幅9.3%。
基于当前市场环境及经营计划,小松已积极调整全年预期,以应对汇率波动和市场变化,其财报也印证了海外市场仍处高景气周期。尽管原材料价格波动、地缘冲突及汇率波动持续压制企业盈利,但工程机械行业基本面仍具备韧性,多元化的业务布局与对高利润增长领域的聚焦,将是支撑企业持续发展的关键动力。